

害獣駆除は経費計上できる?勘定科目・仕訳例と自宅の雑損控除まで解説
害獣駆除の費用は、店舗・事務所・賃貸物件など事業用の建物なら、その年の必要経費に計上できます。
自宅兼事務所は事業に使う割合ぶんだけが経費となり、事業と無関係な自宅は雑損控除を検討する形です。
勘定科目は衛生費・修繕費・雑費のいずれかを使うのが一般的で、駆除と工事の内訳がわかる書類が判断の土台になります。
勘定科目の選び方と仕訳例、自宅兼事務所の按分、雑損控除の条件まで、国税庁の公表資料をもとにまとめました。
- 「本記事の法的注意事項について」
・税務上の取り扱いについて
本記事は2026年9月時点の法令・国税庁の公表情報をもとにした一般的な解説です。個別の申告は、所轄の税務署または税理士への確認をおすすめします。
詳細:国税庁・野生鳥獣の取り扱いについて
ハクビシン・イタチ・アライグマ・コウモリ・タヌキなどの野生鳥獣は「鳥獣の保護及び管理並びに狩猟の適正化に関する法律(鳥獣保護管理法)」の対象で、許可なく捕獲することはできません。
詳細:環境省 野生鳥獣の保護及び管理・特定外来生物の取り扱い
アライグマは「特定外来生物による生態系等に係る被害の防止に関する法律」の対象で、自治体の防除計画に基づく場合を除き無許可の捕獲・運搬・放出が禁止されています。
詳細:環境省 日本の外来種対策・地域別規制
お住まいの自治体により独自の運用や捕獲許可の手続きが定められている場合があるため、作業前に確認しておくと安心です。・記事内の調査データについて
本記事で引用している数値は、廣光が2025年に実施した「害獣駆除業者利用実態調査」(害獣駆除業者の利用経験者49名/クラウドソーシングによるWebアンケート)に基づいています。
全国の利用者を対象とした害獣駆除全般の調査であり、特定の地域や害獣に限定した結果ではありません。※この記事は2026年9月時点の情報に基づいています。サービス内容や料金、法規制等は変更される場合がありますので、最新情報は各サービス提供会社および関係機関にご確認ください。
害獣駆除費用は経費計上できる|判断は3ルートに分かれる
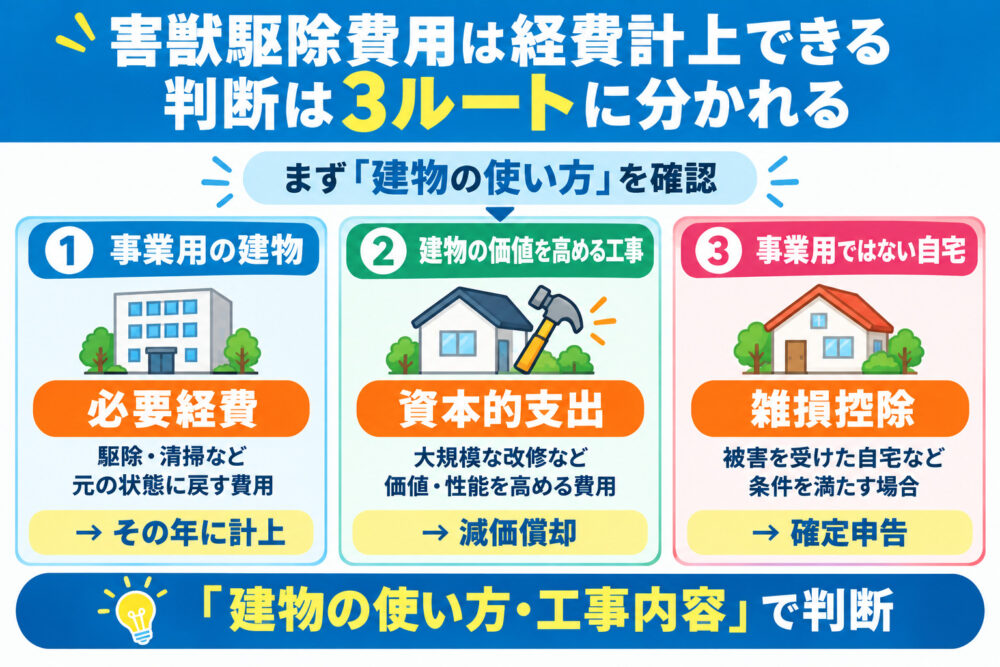
害獣駆除費用の処理は、「必要経費」「雑損控除」「資本的支出」の3つに分かれます。
どれに当たるかは、駆除した建物の使い方で決まるのが基本です。
・必要経費:駆除や清掃など、元の状態へ戻す作業にかかった費用(その年に計上)
・資本的支出:建物の価値を高める大規模な改修を伴う費用(減価償却で複数年に分けて計上)
・雑損控除:事業用ではない自宅などの損害(確定申告で所得から差し引く)
建物ごとの扱いは次のとおりです。
| 建物の種類 | 必要経費にできるか | 申告の方法 |
| 店舗・事務所・工場など事業専用の建物 | できる(全額) | 青色申告決算書または収支内訳書に計上 |
| 賃貸物件のオーナーが所有する物件 | できる(全額) | 不動産所得の必要経費として計上 |
| 自宅兼事務所 | 事業に使う割合ぶんのみ | 家事按分したうえで計上 |
| 完全な自宅 (会社員・事業と無関係) |
できない | 条件を満たせば確定申告で雑損控除 |
どの建物でも、建物の価値を高める大規模な改修を伴う場合は資本的支出として扱われます。
雑損控除は事業用の資産には使えません。
そのため、事業用の建物では必要経費か資本的支出のどちらかで考える形になります。
知りたい項目から読み進めていただけます。
害獣駆除に使える勘定科目は衛生費・修繕費・雑費の3つ
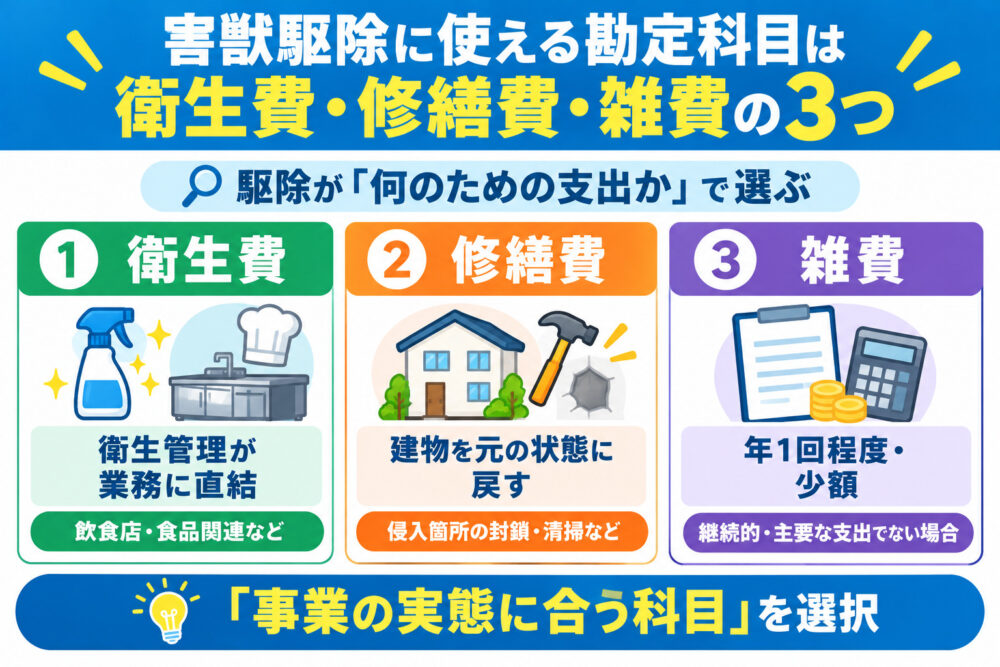
害獣駆除費用の勘定科目は、衛生費・修繕費・雑費のいずれかを使うのが一般的です。
勘定科目(帳簿で支出を分類する名前)は法律で指定されていないため、事業の実態に合うものを選べます。
科目ごとの使い分けと選び方
選ぶ基準は、駆除が事業の中でどんな役割を持つかという点です。
| こんなケース | 使う勘定科目 | 補足 |
| 飲食店・食品工場など衛生管理が業務に直結する | 衛生費 | 定期的な駆除・防除にも使いやすい科目 |
| 侵入口の封鎖や天井・断熱材の原状回復を含む | 修繕費 | 建物を元の状態に戻す工事が対象 |
| 年に一度程度の駆除で金額も少額 | 雑費 | 頻度が上がったら専用科目への切り替えを検討 |
業者への支払い以外にも、次の費用は経費に計上可能です。
・消耗品費:自分で購入した忌避剤・粘着シート・金網などの資材
・支払手数料:駆除費用を振り込んだときの振込手数料
・外注費:駆除作業を継続的に外部へ委託している場合の費用
仕訳例|駆除のみ・封鎖工事込みの2パターン
仕訳は、支出を「何に使ったか」と「何で払ったか」の2つに分けて記録していきます。
・借方(かりかた・左側):費用の勘定科目と金額
・貸方(かしかた・右側):現金・普通預金など支払い方法と金額
駆除のみ(税込33,000円)と、駆除+封鎖工事(税込263,000円)を例にすると、次の表のとおりです。
駆除のみの場合
| 借方 | 金額 | 貸方 | 金額 |
| 衛生費 | 33,000 | 普通預金 | 33,000 |
駆除+封鎖工事の場合
| 借方 | 金額 | 貸方 | 金額 |
| 衛生費 | 33,000 | 普通預金 | 263,000 |
| 修繕費 | 230,000 |
※金額は仕訳の書き方を示すための例で、実際の費用は現地調査の内容によって変わります。※税込経理方式の場合の例です。
仕訳で押さえておきたいポイントは2つあります。
・同じ内容の支出には毎年同じ科目を使う(年ごとの比較がしやすくなる)
・請求書が「害獣駆除一式」だけだと、駆除と工事で科目を分けられない
・消費税の課税事業者が仕入税額控除を受けるには、原則として適格請求書(インボイス)の保存が必要(簡易課税・2割特例などの例外あり)
害獣駆除業者の利用経験者を対象とした調査では、85.7%の人が1社のみで依頼先を決めていました。(2025年実施 害獣駆除業者利用者調査(N=49・廣光調べ))
比較する機会が少ないぶん、見積書の内訳を確認しないまま契約に至るケースも起こり得ます。
駆除と工事をまとめて頼むなら、内訳を分けて書いてもらえるか見積もりの段階で確認しておくのがおすすめです。
自宅兼事務所の害獣駆除費は按分が必要|割合の決め方
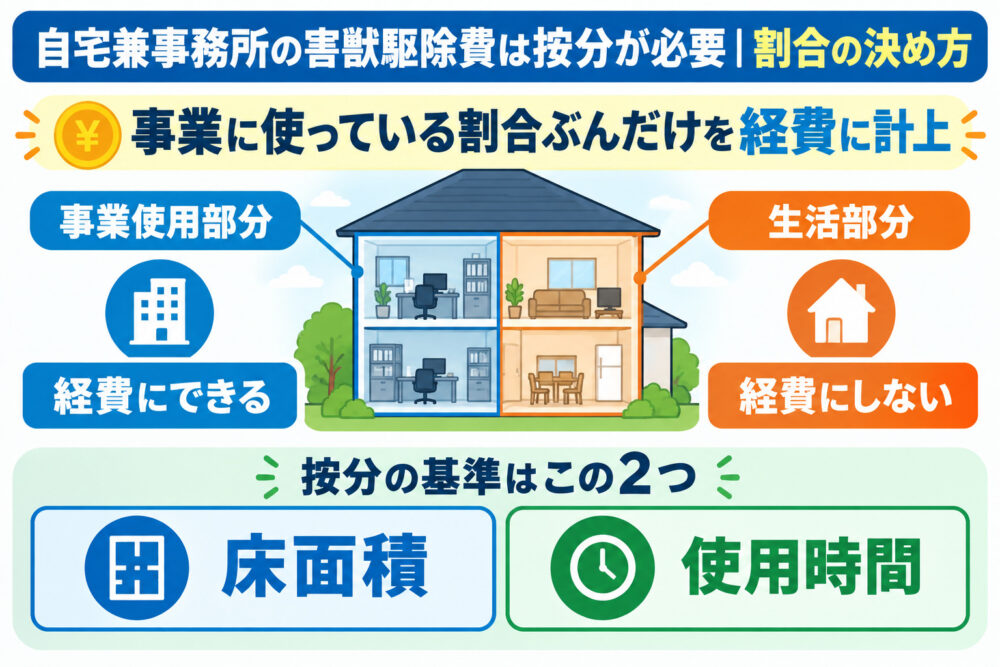
自宅の一部を事務所として使っている場合、事業に使っている割合ぶんだけを経費に計上します。
この計算を家事按分(かじあんぶん)と呼び、青色申告・白色申告のどちらでも使える方法です。
按分基準は床面積と使用時間の2つ
按分の割合は、第三者に説明できる根拠をもとに決めるのが原則です。
・床面積比:事業に使う部屋の面積 ÷ 建物全体の面積
・使用時間比:事業に使う時間 ÷ その場所を使う時間の合計
※根拠資料として、間取り図や業務時間の記録を保管しておく
国税庁の所得税基本通達45-2では、業務に必要な部分が50%を超えるかどうかで経費にできるかを判定します。
ただし50%以下でも、業務に必要な部分を明らかに区分できれば、その部分の金額は必要経費に算入してよいと定めています。
賃貸物件の駆除費用は誰が負担するか
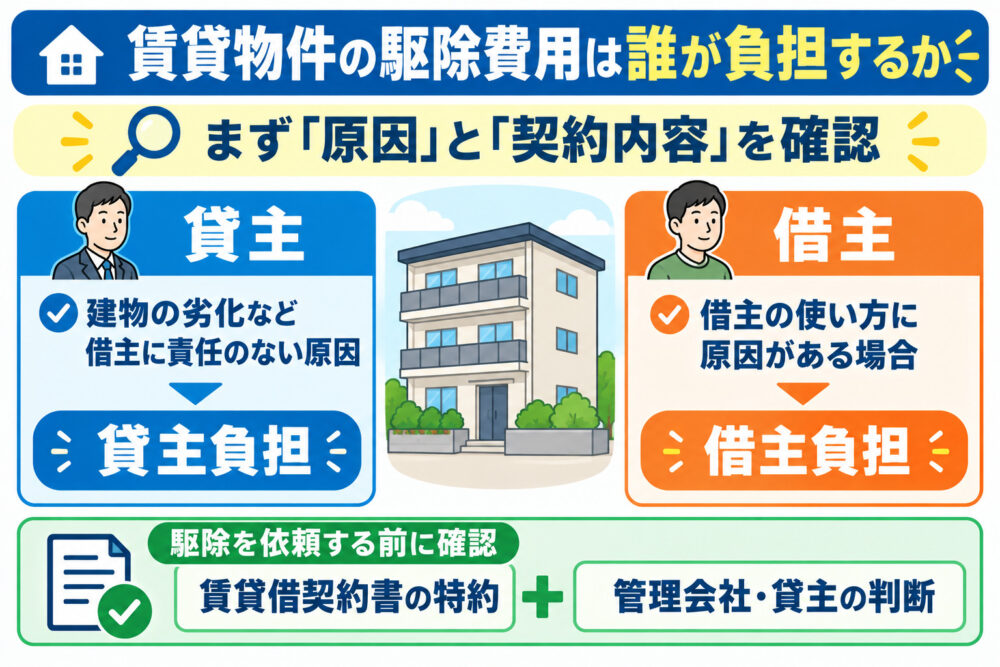
賃貸物件の害獣被害は、民法上は貸主が修繕を負担する形が基本です。
民法第606条では、貸主が建物の修繕義務を負い、借主の責任で修繕が必要になった場合は例外になると定められています。
・貸主が負担しやすいケース:建物の劣化など、借主に責任のない原因で被害が出た場合
・借主が負担しやすいケース:借主の使い方に原因があると判断された場合
・先に確認すること:賃貸借契約書の特約と、管理会社・貸主の判断
借主が負担した場合も、事業用として使っている物件であれば必要経費に計上できます。
按分の割合や負担区分で迷ったときは、所轄の税務署か税理士に相談するのがおすすめです。
自宅の害獣駆除は雑損控除を検討|対象になる条件と注意点
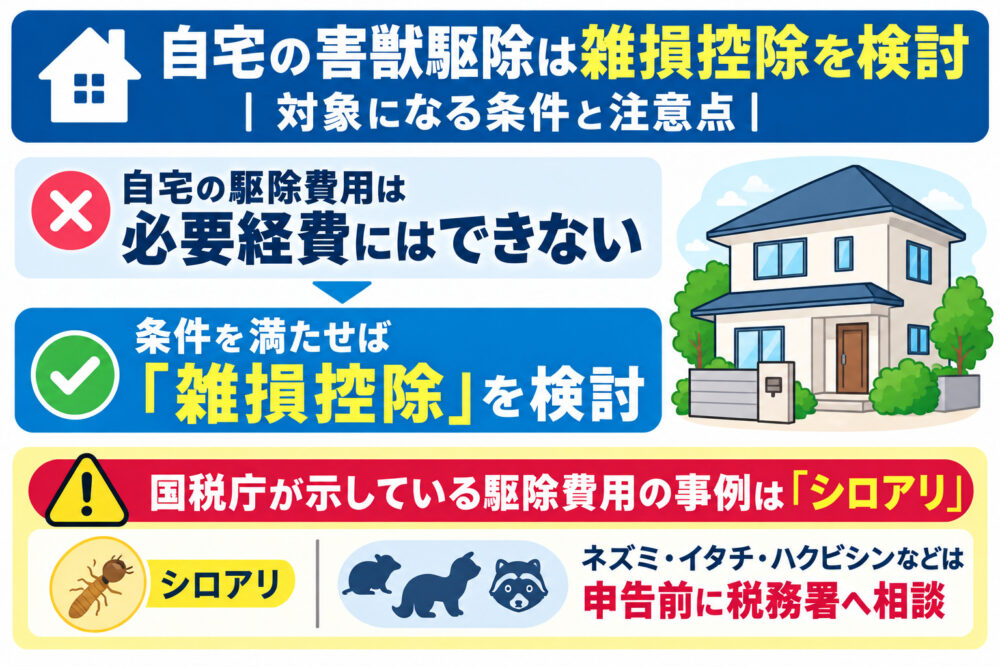
自宅の駆除費用は必要経費にできませんが、雑損控除の対象になる可能性はあります。
ただし、国税庁が駆除費用の事例として公表しているのは、確認できる範囲ではシロアリのみです。
・制度の中身:災害や盗難などで生活用の資産に損害を受けたとき、所得から一定額を差し引ける
・対象になる人:損害を受けた資産の持ち主が、納税者本人か、生計を一にする所得が一定以下の配偶者・親族である場合
・対象外の資産:事業用の資産、生活に通常必要でない資産
国税庁が示しているのはシロアリの事例
国税庁は、シロアリの被害は所得税法施行令第9条に定める「生物による異常な災害」に当たるとの見解を示しています。
・対象になる費用:被害を受けた住宅の修繕費用、シロアリを駆除する費用
施行令第9条には「害虫、害獣その他の生物による異常な災害」と書かれており、条文上は害獣という言葉も含まれています。
一方で、ネズミやイタチ、ハクビシンの駆除費用が対象になると示した国税庁の公表事例は見当たりません。
害獣の被害で雑損控除を検討するなら、申告前に税務署へ相談しておくと安心です。
シロアリ駆除の費用目安や業者の選び方は、こちらの記事で紹介しています。
福岡でシロアリ駆除を業者に依頼した場合、費用の目安は工法によって異なります。 バリア工法(30坪):15〜25万円 ベイト工法(30坪):20〜30万円 予防処理のみ:8〜15万円 業者を選ぶ際に重視すべき5つ[…]
予防費用は雑損控除の対象外|経費とは扱いが違う
シロアリの予防を目的とした費用は、雑損控除の対象外です。
・対象外の理由:被害の予防は、緊急に必要な措置に当たらないと国税庁が示している
・対象外の例:被害前の予防費用、駆除と同時におこなう予防の費用
・事業用なら:雑損控除の対象外でも、必要経費には計上できる
| 支出の内容 | 雑損控除(自宅) | 必要経費(事業用) |
| 被害発生後の駆除・修繕 | 対象(シロアリの公表事例あり) | 対象 |
| 被害前の予防(防除) | 対象外 | 対象 |
| 駆除と同時におこなう予防 | 予防部分は対象外 | 対象 |
| 定期的な防除契約 | 対象外 | 対象 |
駆除と予防を同時に頼む場合は、見積書で両者の金額が分かれているかを確認しておくと申告時に困りません。
控除額は2つの計算式の多いほうで決まる
雑損控除の金額は、次の2つの計算式のうち多いほうの金額です。
・計算式①:(損害金額+災害等関連支出の金額-保険金等の額)-総所得金額等×10%
・計算式②:(災害関連支出の金額-保険金等の額)-5万円
・注意点:所得に比べて損害額が小さいと、控除を受けられないこともある
・申告方法:年末調整では受けられず、確定申告が必要
・繰越:その年に控除しきれない金額は、翌年以後3年間繰り越せる
※詳しい計算は国税庁「No.1110 災害や盗難などで資産に損害を受けたとき」
駆除費用が災害関連支出に当たると認められれば、所得が高く計算式①では控除が出ない人でも、計算式②で控除を受けられる可能性があります。
控除額の算出や申告の可否は、確定申告の前に所轄の税務署で確かめておくのがおすすめです。
\相談・現地調査・見積もりはすべて無料/
駆除工事は修繕費で処理できる|資本的支出になるケースとの違い
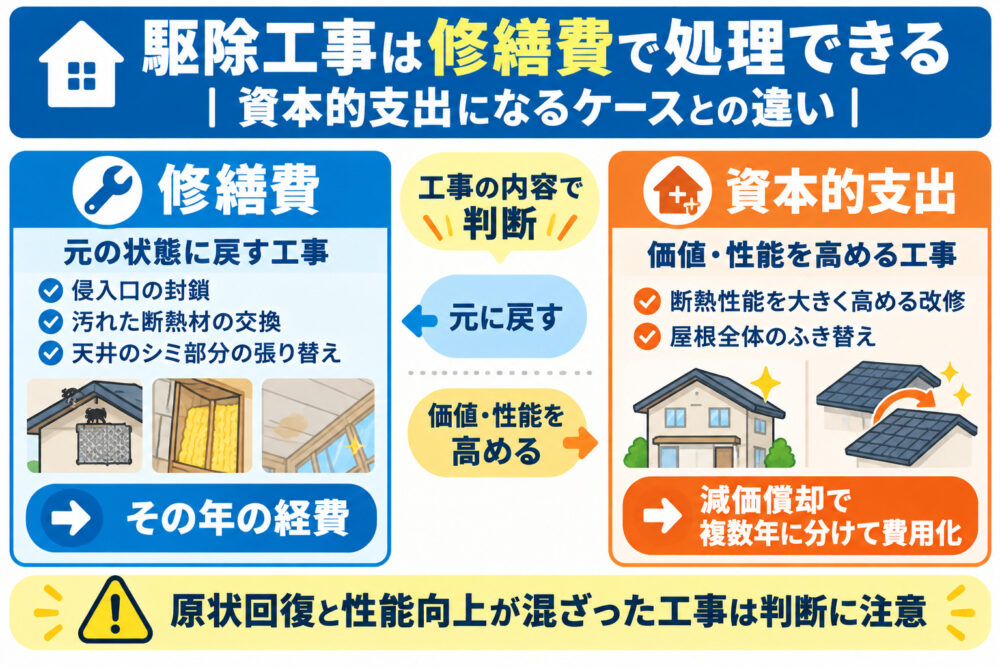
害獣駆除にともなう工事の多くは、修繕費としてその年の経費に計上できます。
資本的支出として減価償却(複数年に分けて費用化すること)の対象になるのは、建物の価値や使用可能な年数を高める工事です。
・修繕費になる:侵入口の封鎖、汚れた断熱材の交換、天井のシミ部分の張り替えなど元に戻す工事
・判定が分かれる:原状回復と性能向上が混ざった工事、元より高性能な資材への交換
・資本的支出になり得る:断熱性能を大きく高める改修、屋根全体のふき替えなど価値を上げる工事
工事の内容で判断がつかないときは、金額による基準も用意されています。
・1回の工事が20万円未満、またはおおむね3年以内の周期でおこなう工事
・60万円未満、または建物の前年12月31日時点の取得価額のおおむね10%以下の工事
どちらの基準で判定するにしても、駆除と工事の内訳が分かれていなければ判断できません。
見積書のどこを見ればよいかは、業者選びの7つのチェックポイントの「見積もり内容が詳細で透明性があるか」で紹介しています。
修繕費か資本的支出かで迷ったら、工事の見積書を持って税務署や税理士に確認してもらうのが近道です。
福岡・佐賀・大分・長崎・熊本・山口の6県で害獣駆除業者を選ぶなら、「自社施工か」「最長10年保証があるか」「狩猟免許など必要資格を保有しているか」の3点を最初に確認してください。 害獣被害を放置すると、配線損傷や感染症リスクなど深刻な二次[…]
内訳のわかる書類で対応する株式会社廣光害獣対策専門店
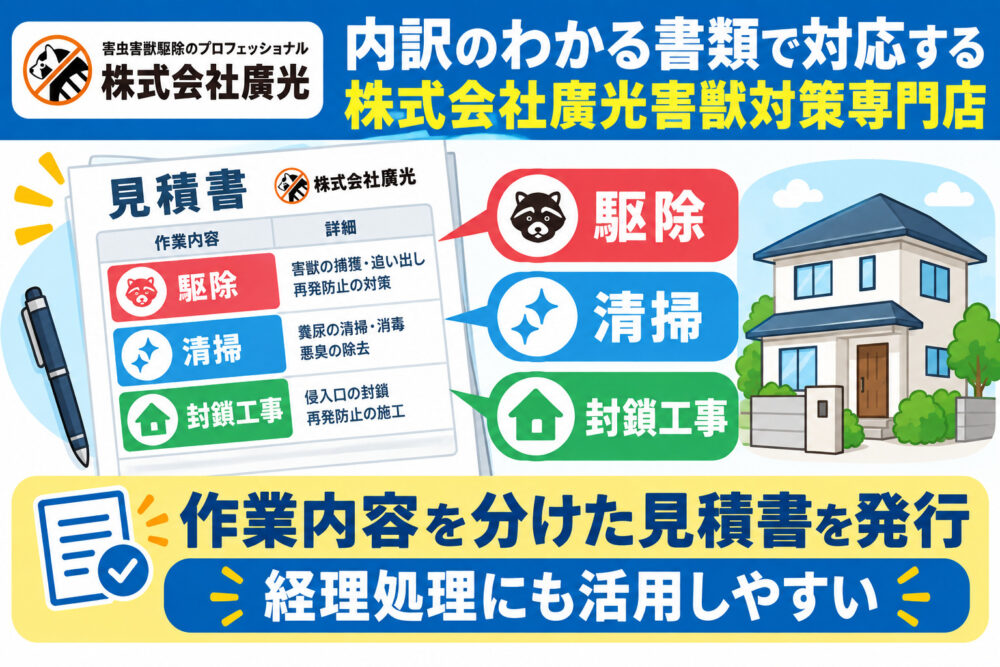
株式会社廣光害獣対策専門店は、福岡・佐賀・大分・長崎・熊本・山口の6県で害獣駆除と対策工事を手がけています。
| 株式会社廣光害獣対策専門店 | |
| 住所 | 〒816-0912 福岡県大野城市御笠川6-5-12 |
| 電話番号 | 092-707-9939 |
| 対応エリア | 福岡県・佐賀県・大分県 長崎県・熊本県・山口県 |
| 保有資格 |
わな猟狩猟免状(大わな 第03228号) |
| 受付時間 | 電話:9:00〜18:00 メール・LINE:24時間受付 |
| 対応害獣・害虫 | ネズミ・イタチ・ハクビシン・シロアリ アライグマ・コウモリ・ハチ・ハトなど |
・完全自社施工:調査から駆除、封鎖工事まで自社スタッフが担当
・最長10年保証:工事後の再発に保証期間内で対応
・作業内容を分けた書類:駆除・清掃・封鎖工事などを分けた見積書を発行し、経理処理にも活用しやすい
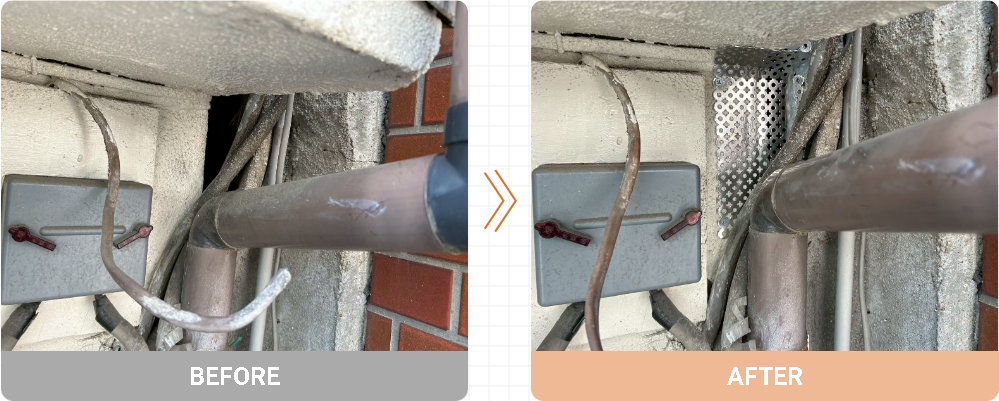
配管まわりの隙間を封鎖した施工例
(出典:株式会社廣光害獣対策専門店)
公開している施工実績は664件にのぼり、6県すべてで対応してきました。
\完全自社施工だから明確な費用の内訳/
害獣駆除の経費計上に関するよくある質問
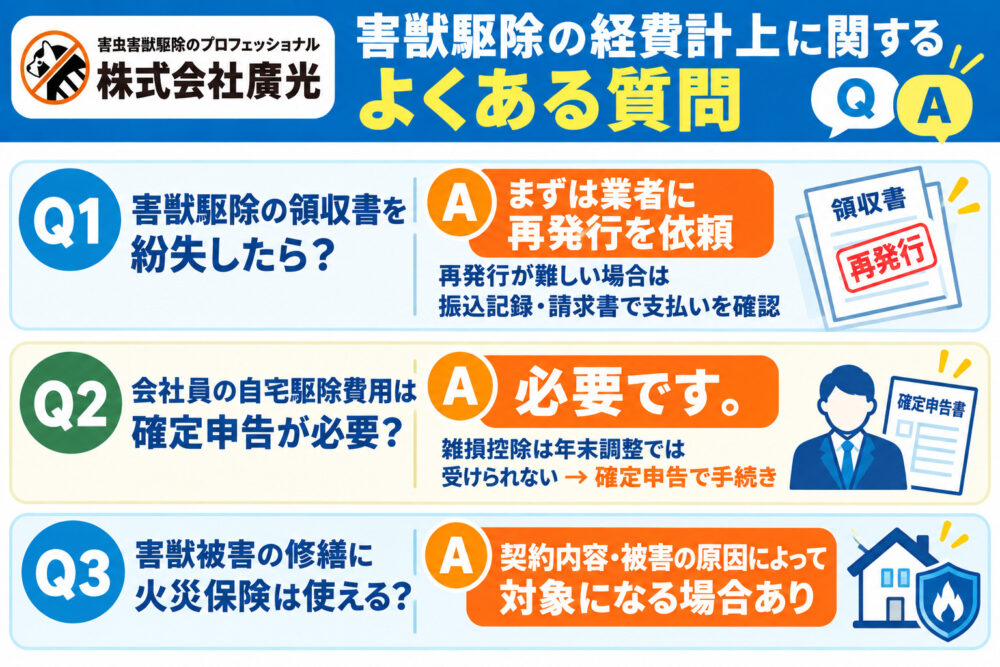
本文で触れきれなかった疑問をまとめました。
-
まずは業者に再発行を依頼するのが確実な方法です。
再発行が難しい場合は、振込記録や請求書で支払いの事実を示せます。
雑損控除では災害関連支出の領収書の添付または提示が求められるため、紛失したら早めに税務署へ相談するのがおすすめです。
同アンケートでは、再発保証の有無を「覚えていない」と答えた人が36.7%で最多でした。
領収書と一緒に見積書・保証書も保管しておくと、申告にも再発時の対応にも使えます。
-
必要です。
雑損控除は年末調整では受けられないため、確定申告で手続きをおこないます。
-
駆除や清掃、侵入口の封鎖などの費用は、補償の対象外になるケースが多く見られます。
一方、害獣による建物の破損が補償の対象になるかどうかは、契約内容や被害の原因次第です。
詳しくは火災保険についての解説記事にまとめました。
関連記事害獣に壊された建物の修理費は、契約内容や被害状況によって火災保険の対象となる可能性があります。 一方で、駆除・清掃・消毒・侵入口の封鎖などの費用は、対象外となるケースが多いため注意が必要です。 本記事では、害獣被害で火災保険が使える条件[…]
まとめ|経費か雑損控除かは「事業用かどうか」で決まる
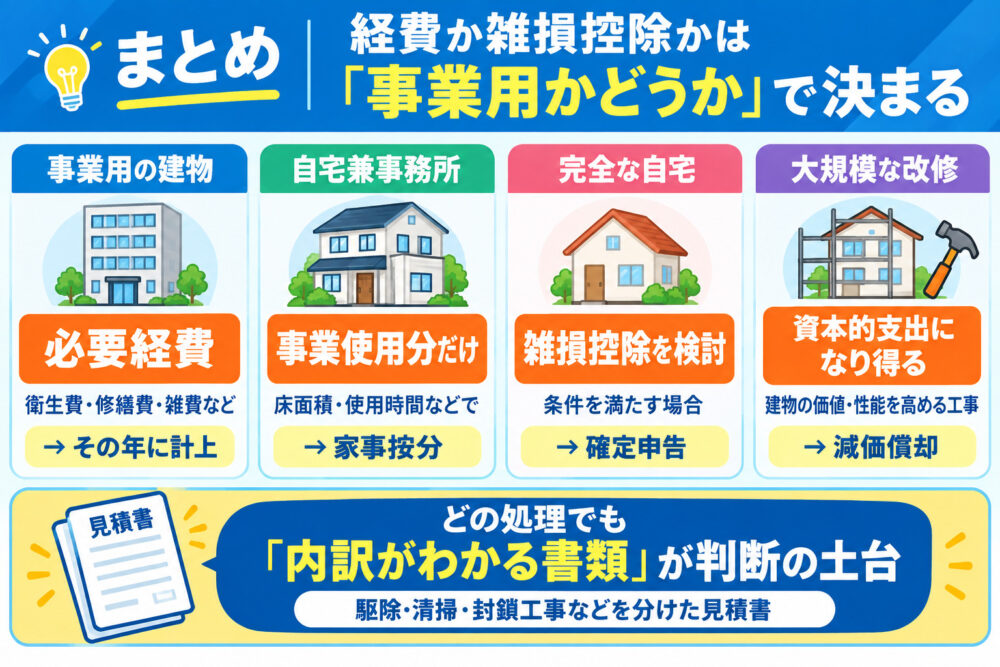
害獣駆除費用の処理は、建物が事業用かどうかで分かれます。
・事業用の建物:衛生費・修繕費・雑費で必要経費に計上
・自宅兼事務所:床面積や使用時間で按分して計上
・自宅:雑損控除を検討(公表事例はシロアリのみ、予防費用は対象外)
・大規模な改修:資本的支出として減価償却の対象になり得る
どの処理でも、駆除と工事の内訳がわかる書類が判断の土台です。
廣光では作業内容を分けた見積書で対応していますので、経費処理を見据えた相談もお気軽にどうぞ。
\経費処理まで見据えるなら書類が決め手/


